미국 PCE 둔화에도 10년물 금리 5%대, AI 투자와 한국 투자자의 점검 포인트
서론
물가는 안도 추세, 금리는 여전히 경계
9월 30일(현지시간) 발표된 미국 8월 PCE 물가는 시장 예상보다 낮았습니다. 그런데 미국 10년물 국채금리는 5.2%대 후반에 머물러 2007년 이후 최고 수준을 벗어나지 못하고 있습니다. 30년물도 한때 5.5% 안팎까지 올랐습니다.
“물가가 잡히면 금리도 내려가는 것 아닌가?”라는 의문이 생길 만합니다. 이 글에서는 PCE 결과를 짚고, 금리가 높게 유지되는 이유와 경고, 한국 투자자에게 미치는 영향, 앞으로의 시나리오를 정리합니다.
본론
1. 9월 30일 PCE, 무엇이 달라졌나
8월 PCE 물가지수는 전월 대비 0.3%, 전년 대비 3.4%로 7월(3.7%)보다 둔화했습니다. 연준이 가장 중시하는 근원 PCE는 전월 대비 0.2%, 전년 대비 3.0%로 예상치(3.3%)를 밑돌았습니다.
다만 근원 3.0%는 연준 목표(2%)보다 1%p 높습니다. ‘꺾이기 시작했다’일 뿐 ‘안심해도 된다’는 아닙니다.
2. 물가가 내려도 장기금리가 높은 이유
연준이 이미 금리를 올렸습니다
연준은 9월 16일 기준금리를 3.75~4.00%로 올렸습니다. 2023년 7월 이후 첫 인상입니다. 점도표 중간값은 올해 말 4.1%로, 한 번 더 인상할 수 있다는 신호입니다.
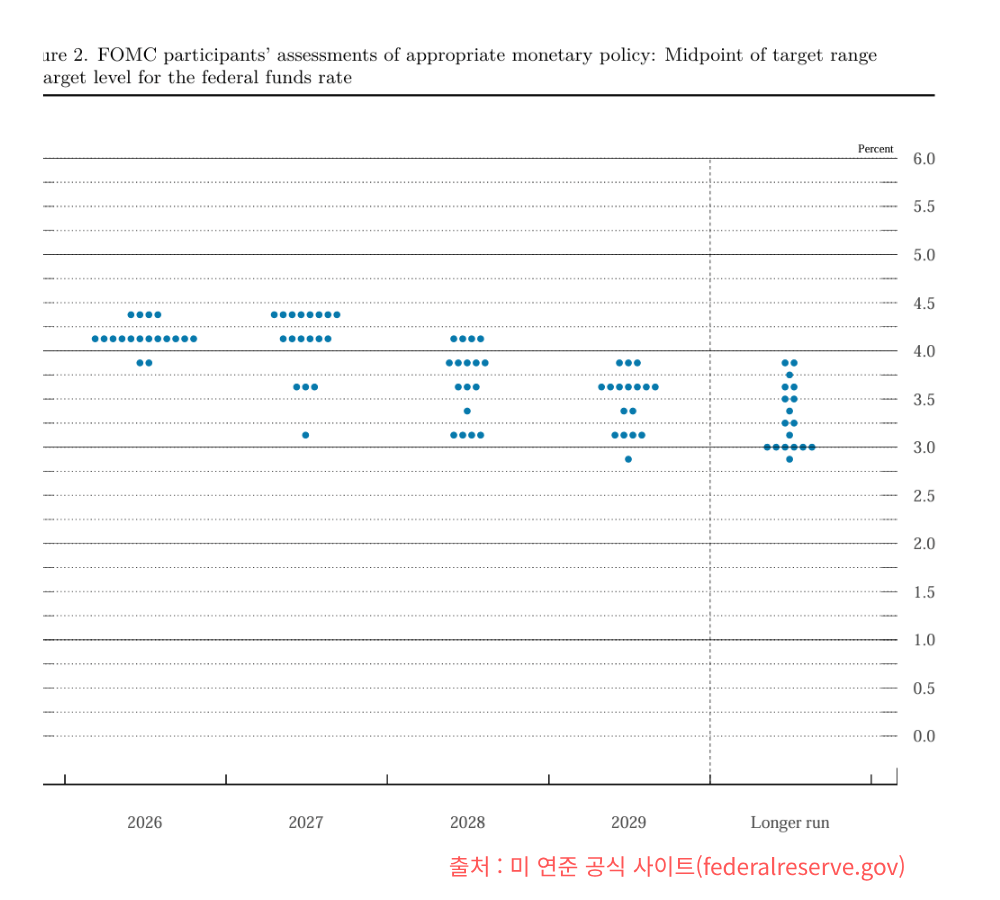
유가, 재정이 함께 영향을 미쳤습니다.
8월 물가 상승(CPI기준)은 에너지(유가)가 주도했고(출처:미국노동통계국), 국채 공급 부담과 견조한 성장(2분기 GDP 2.2%)이 더해졌습니다(출처:미경제분석국).
3. 새로운 변수: AI 투자가 금리를 밀어 올린다
최근 금리를 설명할 때 빠지지 않는 요인이 AI 투자입니다. 핵심은 ‘돈을 빌리려는 수요가 너무 많다’는 점입니다.
빅테크 기업들이 채권시장의 큰손이 됐습니다
2027년 빅테크 회사채 발행 전망은 약 4,200억 달러로 올해보다 60% 늘어납니다 (출처:데일리콜러-로이터·골드만삭스). JP모건은 2030년까지 AI 관련 부채 발행이 4조 1천억 달러에 이를 것으로 봅니다(출처 : JP모건 크레딧 스페셜 보고서 보도). 국채와 AI 회사채가 같은 돈을 놓고 경쟁하니 돈값, 즉 금리가 오르는 구조입니다.
부품과 전력 비용이 먼저 올랐습니다
AI가 언젠가 생산성을 높여 물가를 낮출 수는 있지만 비용 상승이 먼저 왔습니다. AI 데이터센터 투자 확대와 함께 하드웨어 가격도 상승함에 따라 마이크로소프트는 2026년 약 1,900억 달러의 자본지출을 예상하면서, 이 중 약 250억 달러가 높은 부품 가격의 영향을 받은 것으로 설명했습니다.(출처:Microsoft 공식 Investor Relations). 데이터센터가 들어선 지역의 전기요금 급등도 물가 부담입니다.
신용시장의 경고 신호
AI 관련 회사채의 신용위험 프리미엄도 높아지고 있습니다. Reuters에 따르면 AI 관련 회사채의 국채 대비 가산금리는 약 1.15%p로, 전체 투자등급 회사채 평균인 0.78%p보다 높습니다. 또한 엔비디아의 5년물 CDS 프리미엄은 2026년 들어 약 0.42%p에서 7월 말 0.82%p까지 상승했습니다. CDS는 기업의 신용위험을 반영하는 지표인 만큼, AI 투자를 위한 대규모 자금조달이 확대되면서 채권시장에서도 관련 기업의 신용위험을 이전보다 높게 평가하기 시작했음을 보여주는 사례입니다.
4. 한국 투자자에게 미치는 영향
환율
9월 하순 원/달러 환율은 1,300원대 중반까지 낮아지며 비교적 안정적인 흐름을 보였습니다. 반도체를 중심으로 한 수출 호조와 수출업체의 네고 물량이 달러 공급을 늘린 영향이 큽니다.
주식: 반도체는 금리에 이중으로 민감합니다
금리가 높아지면 할인율이 높아져 성장주의 밸류에이션에 부담이 될 수 있습니다. 여기에 한국 메모리 기업들의 주요 수요처에는 대규모 AI 데이터센터를 구축하는 미국 빅테크와 클라우드 기업들이 포함됩니다. 이들 기업은 막대한 AI 인프라 투자를 자체 현금뿐 아니라 회사채와 프로젝트 금융 등 다양한 방식으로 조달하고 있어 장기금리 상승에 민감 하다보니 코스피 상승에 영향을 미칠수 있다는 해석이 나옵니다.
채권과 대출
미국 장기금리가 오르면 국내 국채금리도 따라 오르는 경향이 있습니다. 보유 채권 가격은 하락하지만 신규 투자자에게는 높은 금리로 담을 기회입니다. 변동금리 대출자는 이자 부담을 점검해야 하고, 한국은행도 환율 때문에 인하가 쉽지 않습니다.
미국 자산 투자자 (금리민감)
미국 장기금리가 높은 수준까지 올라왔다고 판단한다면 중장기 국채 ETF도 관심 대상이 될 수 있습니다. 특히 TLT는 20년 이상 장기 국채에 투자하기 때문에 금리 하락 시 가격 상승 효과가 큽니다.다만, 금리가 추가 상승하면 손실 폭 역시 커질 수 있고 환율 변동까지 겹치므로 환헤지 여부도 고려해야 합니다.
5. Q&A로 풀어보는 핵심 궁금증
Q1. PCE가 낮게 나왔는데 왜 금리는 안 내려가나요?
A. 연준이 이미 금리를 올렸고, 장기금리는 물가보다 자금 수요, 유가, 재정 같은 수급 요인의 영향이 큽니다. PCE 한 번으로 방향이 바뀌기 어렵습니다.
Q2. 금리 5%대는 얼마나 심각한가요?
A. 2007년 이후 처음 보는 수준입니다. 다만 금리가 오른 직후보다 높은 수준이 오래 이어질 때 소비와 기업 투자를 실제로 위축시킵니다.
Q3. AI가 정말 금리를 올리나요?
A. 유일한 원인은 아닙니다. 다만 AI 투자는 대규모 차입 수요와 부품·전력 가격을 통해 지금 당장 금리를 밀어 올리는 요인입니다.
Q4. 지금 미국 국채를 사도 될까요?
A. 5%대 금리는 매력적이지만 더 오르면 평가손실이 납니다. 분할 매수하고 투자 기간과 환율 위험을 함께 따져 봐야 합니다.
6. 향후 전망과 필자 의견
- 기본 시나리오: 10년물이 4.9~5.3% 박스권에서 등락합니다. 10월 CPI와 10월 말 FOMC가 방향을 정합니다.
- 하락 시나리오: 이란 관련 불확실성이 풀려 유가가 안정되고 근원 PCE 둔화가 이어지면 4%대 후반으로 내려옵니다.
- 재상승 시나리오: 유가 재급등, 국채 입찰 부진, AI 회사채 발행 급증이 겹치면 10년물이 5.5% 시험에 나설 수 있습니다.
여기서 필자는 2007년 중반 ‘서브프라임 모기지 사태’가 터지기 직전, 미 국채 10년물 금리가 5.2%~5.3% 수준에 달하던 시기를 떠올려 봅니다. 당시 경제 상황을 주요 영역별 짚어 보면 크게 아래 3가지로 요약 됩니다.
- 인플레이션 우려 및 고금리 기조 : 부동산 거품과 인플레이션을 잡기 위해 2004년 1.0%였던 기준금리를 2006년 6월까지 17차례 연속 올려 5.25%까지 끌어 올렸고, 2007년 중반까지 이 수준을 유지 했습니다. 또는 유가 및 원자재 급등으로 서부텍사스산원유(WTI)가 배럴당 70달러를 넘어 100달러를 향해 치솟던 시기 였습니다.
- 부동산 시장의 균열 : 2006년말 정점후 주택 가격이 하락세였고, 고금리를 견디지 못한 저신용자(서브프라임)들의 연체 급증이 시작 되었습니다. 이어 2007년 4월 서브프라임 모기지업체의 파산신청으로 이어졌죠.
- 실물 경제 착시 : 고용 지표(실업률 4.5% 수준)가 견조했고, 기업 실적도 겉으로는 양호하게 발표되었고, S&P 500 지수는 2007년 10월까지 상승세를 지속하며 역사적 신고가를 달성 하고 있었습니다.
지금까지 경험하지 못한 AI혁명의 시대를 굳이 2007년과 비교할수 없지만, 앞에서 설정한 ‘기본시나리오’는 별도 논하더라도, ‘재상승 시나리오’는 아무리 큰 생산성 향상을 지속 약속한다 하더라도 미국 뿐만 아니라 글로벌 경제가 쉽게 감당할 상황이 아니라고 판단 합니다.
저는 이번 PCE를 “고점 확인의 첫걸음”일 수는 있어도 추세 전환으로 보지 않고, AI 자금 수요는 2028년까지 이어질 가능성이 커서 금리의 하단이 이전보다 높아졌다고 봅니다. 그래서 앞으로 챙길 지표는 아래 세 가지가 중요하다고 봅니다.
- 근원 PCE의 연속 둔화 여부
- 미국 생산성 통계의 가속 여부
- 중동 정세, 특히 유가 추이
맺음말
8월 PCE는 인플레이션이 올바른 방향으로 움직이고 있음을 보여줬지만, 금리는 AI 투자 수요와 유가라는 다른 이유로 높은 곳에 있습니다. 앞으로 10월 고용·CPI와 10월 말 FOMC 미팅에서 시장은 방향을 찾으려 할 것으로 봅니다.
관련 자료
- Fed자료 Summary of Economic Projections, September 16, 2026
- 미국노동통계국, CPI news Release (9/11일)
- 미국 bea, Gross Domestic Product 자료
- 데일리콜러(로이터·골드만삭스)
- JP모건 자산운용 시장전략팀 7/28일자
- Microsoft Investor Relations의 FY2026 Q3 Earnings Conference Call
- 중앙이코노니뉴스 (9/23일)
본 글은 공개된 자료를 바탕으로 한 개인적인 분석이며, 특정 종목의 매수나 매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.