SCHD 하락 이유: 연준 점도표와 국채금리 5%대 급등, 배당 ETF 조정 어디까지?
서론
8월 고점 이후 SCHD 하락, 무슨 일이 있었나
SCHD(슈왑 미국 배당주 ETF)는 올해 배당 ETF 중 가장 주목받은 배당 ETF 중 하나 종목이었습니다. 연초 이후 20%대 상승하며 배당 ETF의 대표주자로 꼽혀왔죠.
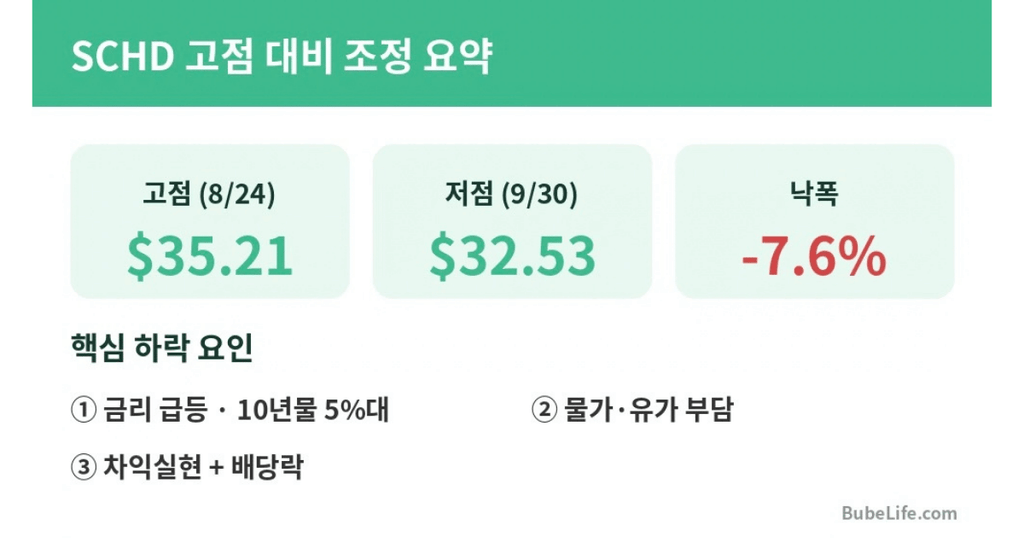
그런데 8월 24일 종가 기준 $35.21로 고점을 찍은 뒤 9월 30일에는 $32.53까지 밀렸습니다. 고점 대비 약 7.6% 하락입니다 (출처 : stockanalysis.com, 24/7 Wall St.)
“배당 ETF는 안전하다더니 왜 떨어지지?”, “금리를 더 올린다는데 지금이라도 팔아야 하나?” 이런 걱정이 드실 겁니다. 이번 글에서는 하락의 배경, 특히 9월 FOMC 점도표가 보내는 신호를 중심으로 제 의견과 향후 전망을 정리해 보겠습니다.
본론
1. SCHD가 하락한 4가지 이유
1) 금리 급등과 점도표(9/16 FOMC) 쇼크: 연내 한 번 더 인상 ?
가장 큰 원인은 금리입니다.
연준은 9월 16일 기준금리를 0.25%p 올려 3.75~4.00%로 조정했습니다(출처: Federal Reserve). 2023년 7월 이후 첫 인상입니다. 10년물 국채금리는 2007년 이후 처음으로 5%를 넘어섰고, 10월 들어서는 5.3%대까지 올라 2002년 이후 최고 수준을 기록했습니다(10/5일 현재 5.2%대).
더 중요한 것은 같은 날 공개된 점도표입니다. 올해 말 기준금리 전망의 중간값이 4.1%로, 현재 수준(3.75~4.00%)보다 한 단계 높습니다.
연내 한 번 더 올리겠다는 뜻이죠. 위원별 분포는 아래와 같이 확인됬습니다 (출처: Federal Reserve).
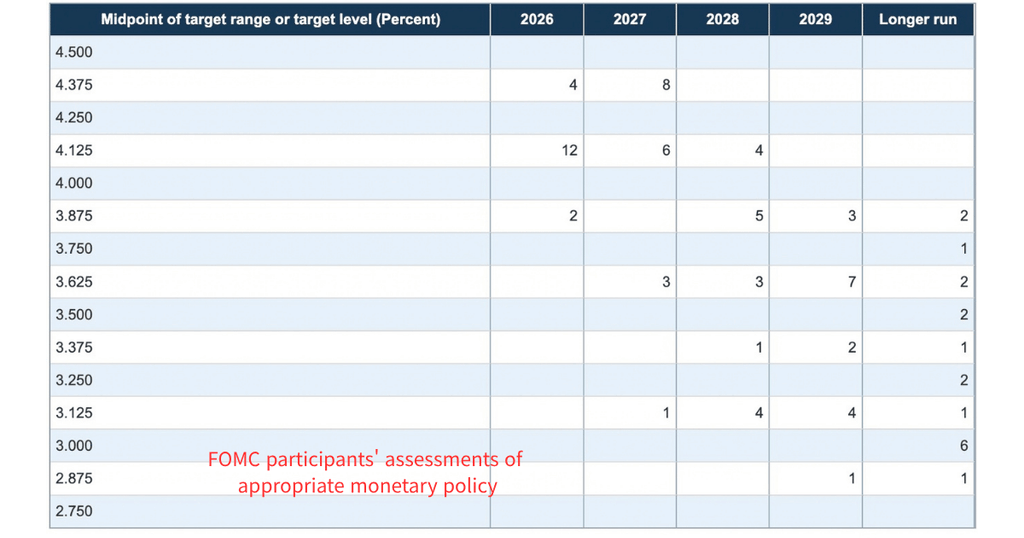
- 12명 : 연말 4.00~4.25% (한 번 추가 인상)
- 4명 : 연말 4.25~4.50% (두 번 추가 인상)
- 2명 : 연말 3.75~4.00% (추가 인상 없음)
18명 중 16명이 연내 추가 인상을 예상한 셈입니다. “한 번 올리고 끝”이라는 기대가 약해지면서 시장은 금리가 오래 높게 유지될 가능성까지 가격에 넣기 시작했습니다.
SCHD의 배당수익률은 약 3.0~3.3%입니다.
안전자산인 국채가 5%가 넘는 금리를 주는데 굳이 변동성을 감수하며 3%대 배당을 받을 이유가 줄어든 것이죠. 배당주가 금리 상승기에 약해지는 전형적인 패턴입니다.
2) 인플레이션과 유가 부담
8월 소비자물가는 전년 대비 3.4% 올랐고, 국제 유가(WTI)는 배럴당 100달러 안팎에서 움직였습니다 (출처:www.kucoin.com, Sesamedisk.com). 물가가 잡히지 않으니 연준이 추가 인상 카드를 쉽게 접기 어렵고, 이것이 다시 주가에 부담이 됐습니다.
3) 차익실현과 배당락 효과
연초 이후 크게 오른 만큼 8월 중순부터는 횡보하며 차익실현 매물이 나왔습니다. 여기에 9월 23일 배당락으로 주가가 분배금만큼(약 0.8%) 기계적으로 내려갔습니다. 이는 손실이 아니라 배당으로 돌려받는 부분입니다.
2. Q&A로 풀어보는 궁금증
Q1. 배당 ETF는 금리가 올라도 안전한 자산 아닌가요?
아닙니다.
배당 ETF는 ‘채권 대체재’ 성격이 있어서 금리가 오르면 주가가 눌리는 경향이 있습니다. 2022년 금리 인상기에도 배당주는 방어적이었지만 가격 하락은 피하지 못했습니다. 안전하다는 말은 ‘변동성이 상대적으로 작다’는 뜻이지 ‘떨어지지 않는다’는 뜻이 아닙니다.
Q2. 점도표대로 연내 한 번 더 오르면 SCHD는 더 떨어질까요?
인상 자체보다 ‘그 이후 경로’가 더 중요하다고 봅니다. 연내 한 번 더 인상은 이미 상당 부분 시장 가격에 반영돼 있습니다.
9월 말에는 10월 인상 확률이 50~70%대까지 올랐고, 이후 고용지표 부진으로 기대가 다소 누그러졌다는 보도가 나왔습니다. 같은 점도표에서 2027년 중간값도 4.1%라서, 중간값 기준으로는 내년에 추가 인상이 없는 그림입니다.
다만 18명 중 8명은 2027년 말 금리를 4.25~4.50%로 내다봐 의견이 갈립니다. 즉 ‘인상 사이클의 끝이 보이느냐’가 관건입니다. 다만 4명의 위원이 두 번 추가 인상을 예상했다는 점은 위험 요인입니다. 물가가 다시 오르면 10년물 5%대 고금리 장기화로 이어질 수 있고, 그 경우 SCHD는 $32대 지지 여부를 시험받을 수 있습니다.
Q3. 7.6% 하락, 심각한 수준인가요?
제 판단으로는 정상 범위의 조정입니다. SCHD는 지난해 4월 한 달에만 -7.7%를 기록한 적이 있습니다. 이번에는 두 달에 걸쳐 완만하게 내려왔고, 기업 실적이 무너져서 생긴 하락이 아닙니다.
금리 환경이 바뀌며 가격이 재조정되는 과정으로 봅니다.
Q4. 배당금이 줄었다는데 SCHD의 투자 매력은 끝났나요?
그렇게 보지 않습니다.
분기 분배금은 지수 구성 종목 변경 시기에 따라 오르내릴 수 있고, 3분기 분배금은 다시 늘었습니다. 다만 “배당이 매년 두 자릿수로 자란다”는 기대는 낮추는 게 좋습니다. 이제는 성장 ETF가 아니라 안정적인 현금흐름 ETF로 보는 편이 현실적입니다.
Q5. 지금 사야 할까요, 팔아야 할까요?
일시 매수보다 분할 매수를 권합니다. 연내 추가 인상 가능성이 열려 있는 동안은 가격 압박이 이어질 수 있기 때문입니다. 이미 보유 중이라면 장기 배당 목적인 경우 급하게 팔 이유는 없다고 생각합니다.
3. 향후 전망과 체크포인트
시나리오별 전망
- 점도표대로 1회 추가 인상 후 동결: 시장이 ‘인상 종료’를 확신하면 10년물이 안정되고 배당 ETF에 자금이 돌아올 수 있습니다. 고점($35.21) 회복도 가능한 시나리오로, 제가 가장 가능성 있게 보는 경로입니다.
- 2회 이상 추가 인상: 물가가 재가속하면 10년물 5%대 고금리가 장기화되며 $32대 지지선을 시험받고, 2022년처럼 더딘 횡보 구간이 길어질 수 있습니다.
- 경기 둔화로 인상 중단: 경기가 나빠져 연준이 인상을 멈추면 금리 부담이 줄어 SCHD에는 호재입니다. 다만 경기가 나쁘다는 건 기업 실적도 걱정된다는 뜻이라 주가 전체가 흔들릴 수 있습니다. “불황에 강하다”는 배당주가 이번에도 덜 떨어질지 확인되는 시나리오입니다.
앞으로 단기적으로 확인하고 가야 할 3가지입니다.
10월·12월 FOMC와 점도표 변화
12월 점도표에서 올해 말 전망이 4.1%에서 어느 쪽으로 이동하는지가 핵심입니다.
10년물 국채금리와 물가
10년물이 5.3%대 고점을 넘어 추가 상승하는지, 5%선 아래로 내려오는지, 다음 CPI와 유가가 어떻게 움직이는지 중요 합니다.
11월 중간선거와 내년 3월 지수 재구성
정책 불확실성과 구성 종목 변경이 변동성을 가져올 수 있습니다.
맺음말
조정은 가격이지, 배당 투자 논리의 붕괴가 아니다
정리하면 이번 SCHD 하락은 ‘금리가 만든 가격 조정’에 가깝습니다.
점도표가 연내 추가 인상을 예고한 만큼 단기 변동성은 남아 있지만, 구조적 문제가 드러났다기보다 국채금리 5%대 고금리 국면에서 배당주의 상대 매력이 재평가되는 과정이라고 봅니다.
저는 SCHD를 높은 시세차익이 아니라 꾸준한 현금흐름과 복리 효과를 노리는 자산으로 보고, 분할 매수와 배당 재투자 원칙을 지키는 것이 가장 유효하다고 생각합니다.
출처
- stockanalysis.com
- 24/7 Wall St.
- Federal Reserve
- https://www.kucoin.com/blog/september-2026-fomc-decision-will-the-fed-hike-rates-or-hold
- Sesamedisk
본 글은 투자 참고용 정보이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.