일본은행 금리 인상 임박, 30년 만의 고점, 엔캐리 청산되면 원화, 한국증시는 어디로?
서론
우리는 한때 (24년 8월) 엔캐리, 엔캐리 청산 트레이드라는 말을 시중에서 자주 접한적 있습니다.
한동안 잠잠했던 이 말이 최근 글로벌 경제에 화두의 하나로 떠오르고 있습니다.
그래서 관련한 글 포스팅 합니다.
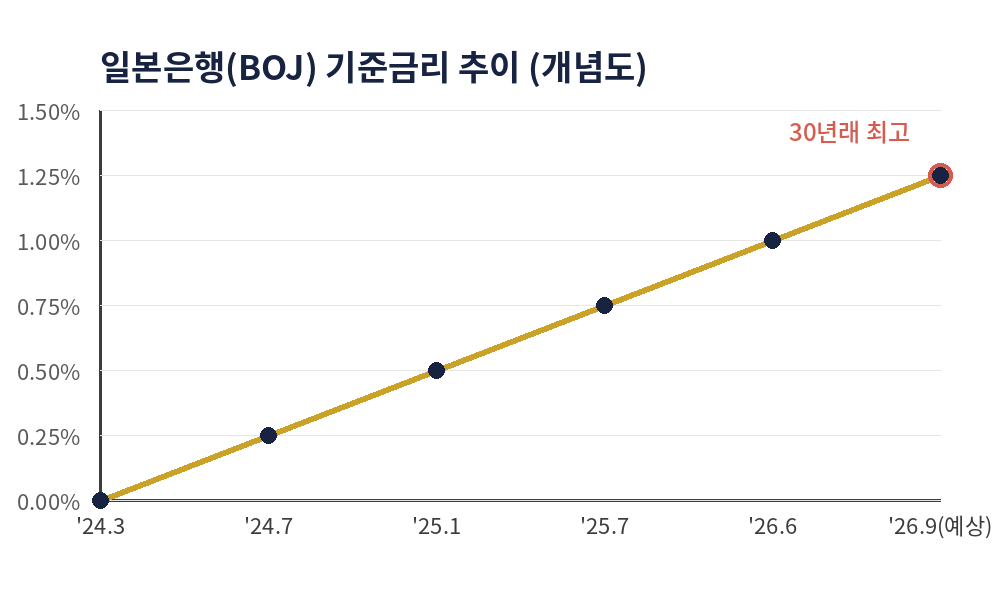
일본은행(BOJ)이 2026년 9월 17~18일 열리는 정책 회의에서 기준금리를
25bp 인상해 1.25%로 끌어올릴 것이라는 전망이 유력합니다.
이는 1995년 이후 30년 만의 최고 수준으로, 2024년 3월 정상화를 시작한 이후
6개월 간격을 유지해온 긴축 속도가 한층 빨라지고 있다는 신호이기도 합니다.
9월15일자 CNBC 리포트에 따르면, CNBC가 이코노미스트 18명을 대상으로
실시한 설문에서 응답자의 약 89%가 이번 인상을 예상했고,
일부는 50bp의 ‘원샷’ 인상 가능성까지 거론하고 있습니다.
문제는 이 금리 인상이 단순히 일본만의 이슈로 끝나지 않는다는 데 있습니다.
지난 수년간 초저금리를 활용해 엔화를 빌려 해외 자산에 투자해온 ‘엔캐리 트레이드’가 흔들리기 시작했고,
이는 소프트뱅크 같은 일본 대기업의 회사채 금리 급등으로 이미 현실화되고 있습니다.
그리고 이 흐름은 원화 환율, 한국 증시, 나아가 글로벌 자금 시장 전체에 연쇄적인 파장을 일으킬 수 있습니다.
이번 글에서는 일본은행의 금리 인상 배경부터 엔캐리 청산 리스크,
그리고 한국 경제와 증시에 미치는 영향까지 구조적으로 짚어보겠습니다.
본론
1. 일본은행, 왜 30년 만의 최고 금리를 향해 가는가
일본의 7월 헤드라인 물가상승률은 1.9%로 연중 최고치를 기록했고,
이란 사태로 인한 에너지 비용 상승이 주요 원인으로 꼽힙니다.
같은 달 실질임금은 7개월 연속 상승하며 2.4% 올랐습니다. 여기에 더해
미국의 정치적 압박도 상당한 변수입니다.
스콧 베센트 미 재무장관은 지난 G20 회의에서 우에다 BOJ 총재에게
통화 변동성을 줄이기 위한 ‘결단력 있는’ 조치를 요구했고,
다카이치 총리의 완화적 통화·확장적 재정 성향에도 불구하고
사실상 미국이 일본의 금리 인상을 견인하는 구도가 만들어졌습니다.
미국이 엔화 강세를 선호하는 이유는 명확합니다. 엔화가 약세를 지속하면 일본이
보유한 미 국채를 매각해 자국 통화 방어에 나설 수밖에 없고,
이는 이미 불안정한 미국 국채 금리를 더 끌어올릴 위험이 있기 때문입니다.
실제로 지난 7월, 미국과 일본은 엔화 강세를 위해 1998년 이후 처음으로 공동 개입을 단행하기도 했습니다.
이는 미국과 일본의 공동 개입은 엔화 약세를 억제하는 신호로 받아 들여졌지만, 시장에서는 개입만으로 지속적인 엔화 강세를 만들 수 있는지에 의문을 제기했던바 있습니다.
2. 엔캐리 트레이드 청산(Yen Carry Trade Unwind), 무엇이 위험한가
엔캐리 트레이드는 초저금리인 엔화를 빌려 미국 등 해외의 고수익 자산에 투자하는 전략입니다. 소프트뱅크 같은 일본 기업들은 이 구조를 활용해 우버, 오픈AI, ARM 등에 대규모 투자를 단행하며 막대한 수익을 올려왔습니다.
그러나 일본은행의 정책금리가 1%를 넘어 1.25%까지 오르고, 일본 10년물 국채금리가 3%를 돌파하면서 상황이 급변했습니다. 국채금리에 스프레드를 더해 발행하는 회사채 금리도 동반 상승했고, 최근 소프트뱅크가 미국에서 발행한 달러표시 채권 금리는 정크본드 평균(약 7%)보다도 높은 8%대까지 치솟았습니다.
금리 차가 좁혀지면 엔화를 빌려 해외 자산에 투자할 유인이 사라지고, 극단적인 경우 보유 중인 달러 자산을 팔고 엔화를 되사는 ‘청산’이 발생합니다.
전문가들은 이런 충격이 현실화될 경우 엔·달러 환율이 단기간에 10~20엔가량 급락(엔화 급등)할 수 있다고 경고하기도 합니다.
3. 엔캐리 청산이 원화와 한국 경제에 미치는 파급 효과
최근 수년간 원화는 중국 위안화 대신 엔화와의 동조화가 뚜렷해졌습니다.
이는 한국, 일본, 대만이 공통적으로 미국과의 무역·투자 협상에서 ‘이행해야 할 대미 투자금’을 안고 있는 처지이기 때문이라는 분석도 있습니다. 만약 엔캐리 트레이드가 급격히 청산되며 엔화가 급등한다면, 원화 역시 동반 강세를 보이며 1,200원대까지 하락(원화 가치 상승)할 가능성을 배제할 수 없다는 전문가 의견도 있습니다.
다만 원화 강세가 곧 긍정적 신호만은 아닙니다. 엔캐리 청산은 통상 글로벌 리스크오프(위험회피) 국면과 함께 나타나며, 이 경우 외국인 투자자금이 신흥국 증시에서 동시에 이탈하는 경향이 있습니다.
한국은 대규모 경상수지 흑자국이면서도 1997년 외환위기, 2022년 레고랜드 사태라는 두 차례의 ‘낙인’으로 위기 때마다 통화가치가 급락하는 이력이 있어, 시장 충격 시 원화의 방향성을 단정하기 어렵다는 점도 유의해야 합니다.
4. 한국 주식시장에 미치는 영향과 변동성 리스크
한국 증시는 올해 들어 비트코인보다 높은 변동성을 기록할 정도로 급등락을 반복하고 있습니다.
국내 레버리지 ETF 운용 부실과 해외 헤지펀드의 대규모 청산 사태가 겹치며 시장의 완충 역할을 할 주체가 마땅치 않은 상황입니다.
이런 가운데 엔캐리 청산으로 촉발되는 글로벌 자금 이동은 한국 증시에서 외국인 자금의 추가 이탈로 이어질 수 있습니다. 실제 올해 상반기에만 외국인은 한국 증시에서 약 1,060억 달러를 순매도했고, 매도 강도는 다소 완화됐을 뿐 매수 전환의 신호는 아직 뚜렷하지 않습니다.
반대로, 엔캐리 청산이 통제된 속도로 진행되고 원화 강세가 동반된다면 수입물가 안정과 외국인 자금의 저가 매수 유인이라는 긍정적 효과도 기대할 수 있습니다.
결국 관건은 ‘속도’입니다. 완만한 청산은 증시에 우호적일 수 있지만, 급격한 청산은 변동성을 한층 키우는 악재로 작용할 가능성이 큽니다.
5. 글로벌 경제 파급 효과 : 흔들리는(?) 미국 국채와 안전자산의 재편
이번 사태의 근저에는 미국 재정에 대한 시장의 불신도 자리하고 있습니다.
미 국채 30년물 금리는 5.3%대까지 올랐고, 이런 상황에서 미국 정부가 장기채를 오히려 매입하고 단기채 발행을 늘리는 ‘돌려막기’식 대응을 하고 있다는 점이 투자자들의 우려를 키우고 있습니다.
이 여파로 전 세계 중앙은행의 외환보유고 구성에서도 처음으로 금이 미 국채를 제치고 1위 자산으로 올라섰다는 조사 결과가 나왔습니다.
중국, 러시아, 인도 등은 미 국채 비중을 줄이고 금을 늘려온 반면, 한국·일본·스위스 등은 여전히 미 국채 비중이 높은 진영으로 분류됩니다.
맺음말
일본은행의 이번 금리 인상은 단순한 통화정책 조정을 넘어, 수년간 이어진 엔캐리 트레이드 구조 전반을 흔드는 변곡점이 될 수 있습니다.
청산이 완만하게 진행된다면 원화 강세와 수입물가 안정이라는 긍정적 효과를 기대할 수 있지만, 급격한 청산이 현실화될 경우 글로벌 자금시장의 변동성 확대와 함께 한국 증시에도 단기 충격이 불가피할 전망입니다.
투자자 입장에서는 환율 방향을 예측해 베팅하기보다, 달러와 금 등 안전자산을 포함한 균형 잡힌 자산배분으로 대응하는 전략이 여전히 유효해 보입니다.
앞으로 발표될 BOJ의 금리 결정과 엔화·원화 움직임을 주의 깊게 지켜볼 필요가 있습니다.
참고 자료
CNBC 리포트 (9/15일) : https://www.cnbc.com/2026/09/16/boj-hike-rates-cnbc-survey.html
코리아리포트 (7/14일) : 외국인, 상반기 1009억달러 순유출
소프트뱅크 공식 채권 자료 : https://group.softbank/en/ir/stock/bond
📌 업데이트 (2026.09.19): 실제 BOJ의 금리 인상 이후 나타난 시장 반응은 예상과 다르게 흘러갔습니다.
실제 결과와 그 이유는 일본 금리 인상, 31년 만의 최고 수준…엔화·주가는 왜 반대로 움직였나에서 확인하세요.