일본 금리 인상, 31년 만의 최고 수준….엔화·주가는 왜 반대로 움직였나
지난 9월 16일, 저는 BOJ의 금리 인상을 앞두고 일본은행 금리 인상, 30년 만의 고점이라는
글에서 예상 시나리오를 짚어봤습니다.
실제로 9월 18일 금리 인상이 단행됐는데, 시장 반응은 예상과 사뭇 달랐습니다.
서론
일본 금리 인상했는데 왜 엔화는 떨어졌을까
이번 주 글로벌 경제에서 가장 주목받은 이슈 중 하나는 주요국 중앙은행의 금리 결정이었다.
9월 16일 미국 연준은 기준금리를 3.75%~4.00%로 인상했다.
이어 9월 18일에는 일본은행(BOJ)이 기준금리를 0.25%포인트 인상해
1.25%로 올렸다.
출처: 일본은행(BOJ), 2026.09.18
주요국 중앙은행의 중요한 정책 변화가 한 주 사이 잇따라 나타난 셈이다.
이번 1.25%로 금리 인상은 1995년 이후 31년 만에 가장 높은 수준이며,
지난 6월 인상 이후 불과 3개월 만에 다시 단행된 조치다.
그런데 시장의 반응은 일반적인 금리 인상 때와는 상당히 달랐다.
일반적으로 금리 인상은 통화 강세와 채권금리 상승 요인으로 작용하고,
주식시장에는 부담으로 작용할 수 있다.
이번에는
엔화가 약세로 돌아섰고
10년물 국채금리는 오히려 하락 했으며
닛케이225 지수는 1.5% 급등했다.
이 글에서는 이번 인상의 배경과 의사결정 과정, 시장이 보인
이례적 반응, 향후 금리 경로 전망, 그리고 한국 경제와
투자자에게 주는 시사점을 순서대로 짚어본다.
본론
금리 인상의 배경
일본은행은 오랜 기간 초저금리·마이너스 금리 정책을 유지해왔지만,
최근 몇 년간 물가 상승 압력이 이어지면서 점진적인 긴축 기조로
전환해왔다. 이번 인상 역시 그 연장선에 있다.
다만 배경을 짚을 때 주목할 지점은 물가 지표가 오히려 둔화되고
있었다는 점이다.
8월 일본의 근원 인플레이션율은 1.7%로, 7월의 1.8%보다 낮아진 상태였다.
엔화 약세와 에너지 가격 상승 등 추가적인 물가 상승 위험도 남아 있다.
따라서 이번 인상은 현재의 물가 수준만이 아니라
향후 물가 상승 위험과 금융여건 등을 함께 고려한 결정으로 보는 것이 적절하다.
미국의 금리정책이나 일본 정부의 재정정책 등 대외·정책 환경 역시
시장에서 함께 거론됐지만,
이것이 BOJ의 금리 인상을 직접적으로 결정했다고 단정하기는 어렵다.
금리 인상 세부 의사결정 과정
이번 결정에서 시장이 특히 주목한 부분은 표결 결과다.
BOJ 정책위원회는 7 대 2로 금리 인상을 의결했는데, 아사다 토이치로 위원과 사토 아야노 위원이
동결에 표를 던지며 반대했다.
- 아사다 위원:
근원 인플레이션이 2%를 밑도는 상황에서 경기가 아직 충분히 견조하지 않다고 판단, 금리 동결 주장 - 사토 위원:
최근 경제·물가 흐름이 이전 대비 뚜렷하게 가속화된 것으로 보이지 않는다는 점을 근거로 반대
스미토모미쓰이은행(SMBC)의 수석 외환 전략가 스즈키 히로후미(Hirofumi Suzuki)는
동결에 표를 던진 두 명의 위원이 나온 것 자체가 시장의 예상 밖이었다고 평가했다.
여기에 더해 이번 인상은 새로운 경제전망 보고서가 발표되지 않은 상태에서
단행됐다는 점도 시장의 해석에 영향을 줬다.
수정된 경제전망 보고서의 중요성에 관해 잠시 설명하면,
일본은행(BOJ)은 보통 1월, 4월, 7월, 10월 등 분기마다
경제·물가 전망 보고서(Outlook Report)를 발표한다.
보고서 없이 금리만 올린 경우:
BOJ의 2026년 일정상 전망보고서는 1월·4월·7월·10월 회의에 맞물려 발표되고,
9월 18일 회의에는 별도의 Outlook Report가 없었다.
따라서 시장은 이번 금리 인상 자체보다
표결 결과와 정책문구를 통해 향후 추가 인상의 속도와 가능성을 판단해야 했다.
반면에,
보고서가 함께 나오는 경우:
반대로 전망보고서가 함께 발표되는 회의에서는
물가와 성장률 전망치가 함께 제시되기 때문에, 시장은 BOJ가 향후 금리를
어느 방향으로 움직일 가능성이 높은지 판단하기가 상대적으로 쉽다.
이번에는 새로운 전망 수치가 제시되지 않았기 때문에,
시장은 표결 결과와 정책문구를 중심으로 향후 금리 경로를 해석해야 했다.
글로벌 리서치 기관인 옥스퍼드 이코노믹스(Oxford Economics)의
일본 경제 총괄(Head of Japan Research 및 아시아 오피스 대표
나가이 시게토(Shigeto Nagai)도 비슷한 견해를 내놓았다.
두 명의 반대표는 BOJ 내부에서도
추가 긴축의 속도와 시점에 대해 의견이 완전히 일치하지 않았음을 보여준다.
발표문의 문구와 톤 자체도 7월 분기 전망 보고서와 큰 차이가 없어,
시장이 기대했던 것보다 덜 매파적이었다는 평가가 이어졌다.
금리 인상 후 시장 반응: 환율·국채금리·주가
금리 인상 발표 직후 나타난 시장 움직임은 다음과 같이 요약된다.
- 엔/달러 환율:
엔화가 달러 대비 157엔대까지 약세로 밀렸다. 금리 인상은 통상 통화 강세 요인이지만,
이번에는 분열된 표결과 매파적이지 않은 메시지가 오히려 실망 매물을 자극했다. - 10년물 일본 국채금리:
소폭 하락했다. 시장이 향후 긴축 속도에 대한 기대를 다소 낮춘 결과로 풀이된다. - 닛케이225 지수:
1.5% 상승하며 65,018.95로 마감했다. 금리 인상에도 불구하고 위험자산 선호 심리가 유지된 셈이다.
이 같은 ‘역설적’ 반응은 결국
금리 인상 그 자체보다 위원회의 스탠스와 메시지의 강도가 시장 기대 형성에 더 큰 영향을
미쳤다는 점을 보여준다.
숫자상의 인상 폭은 예상과 일치했지만, 반대표의 존재와 전망 업데이트 부재가
시장은 이번 인상 자체보다 향후 추가 인상의 속도가 얼마나 빠를지에 대해
신중하게 반응한 것으로 해석할 수 있다.
향후 전망: 다음 인상은 언제, 어디까지
향후 추가 인상 시점으로는 10월 또는 12월 회의 등이 시장의 관심 대상이다.
다만 구체적인 시점은 경제·물가와 금융시장 상황에 따라 달라질 수 있다.
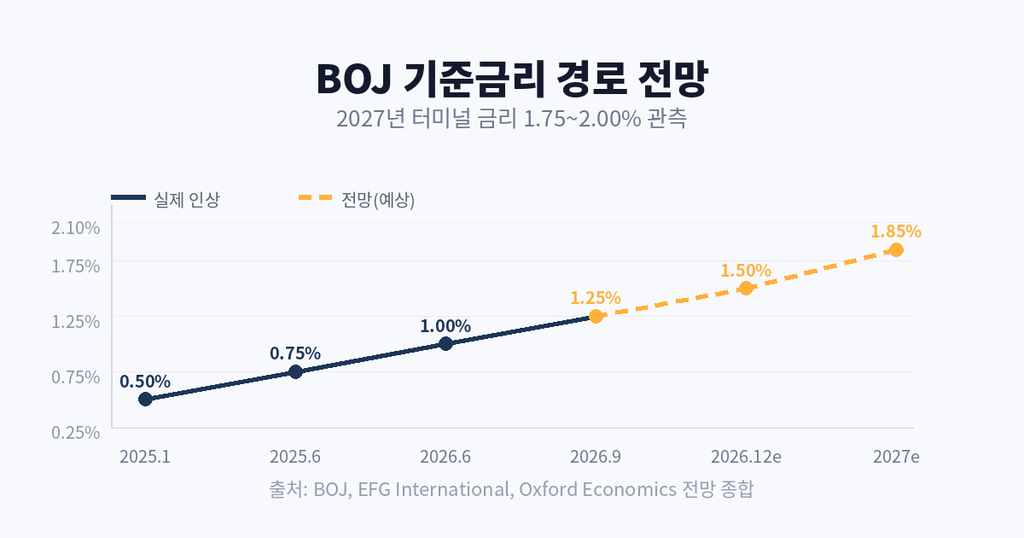
다만 BOJ는 유가 상승 등 중동發 리스크로 인해 경기 둔화 가능성도 함께 인정하고 있다.
스위스 계열 글로벌 자산관리 전문 금융그룹 EFG 인터내셔널(EFG International)
산하 자산운용사인 EFG 자산운용(EFG Asset Management)의 이코노미스트
샘 요힘(Sam Jochim)은 근원 인플레이션이 2% 목표치에 근접함에 따라
대략 3개월에 한 번꼴로 인상이 이어질 수 있으며, 2027년 중 금리 종착지,
최종금리(터미널 레이트)가 1.75~2.00% 수준이 될 것으로 전망했다.
엔캐리 청산 가능성은?
현재의 금리 차만 놓고 보면 엔캐리 트레이드가 한꺼번에 청산되기보다는
점진적으로 축소될 가능성을 생각해볼 수 있다.
다만 환율 변동이나 글로벌 위험회피가 동시에 확대될 경우 청산 속도는 달라질 수 있다.
즉, 단기적으로 급격한 청산 가능성은 제한적이라고 보는 이유는
– 미·일 정책금리 차는 여전히 2.5~2.75%p 수준으로 상당히 남아 있고
– 연준의 추가 인상 가능성도 있어, 2024년 같은 급격한 청산보다는 점진적 축소에 무게가 실린다는 쪽이다.
우리 경제와 투자자와의 연관성
일본의 금리 정책 변화는 한국 경제와 투자자에게도 직간접적인 영향을 미친다.
1) 원/엔 환율과 수출 경쟁력
엔화 약세가 지속되면 자동차·기계·전자 등에서 일본과 경쟁하는 한국 수출기업의
가격 경쟁력에 부담이 될 수 있다.
다만 이번처럼 금리 인상에도 엔화가 약세를 보이는 국면에서는 단기 방향성을 섣불리 예단하기보다,
BOJ의 추가 인상 시점과 메시지 강도를 함께 살펴볼 필요가 있다.
2) 글로벌 자금 흐름과 ‘엔 캐리 트레이드’ 청산 리스크
일본의 초저금리를 활용해 자금을 조달, 해외 고수익 자산에 투자하는 ‘엔 캐리 트레이드’는
오랫동안 글로벌 유동성의 한 축이었다.
BOJ의 점진적 긴축이 이어질 경우 이러한 자금이 일부 청산되며
신흥국·위험자산 시장의 변동성을 키울 수 있다는 점은 간과 해서는 안된다.
한국 증시나 채권시장도 이 흐름에서 결코 자유롭지 않기 때문이다.
3) 일본 국채금리와 글로벌 자금 흐름
일본 국채금리는 세계 주요 국채시장 중 하나로,
글로벌 금리와 자금 흐름에도 영향을 줄 수 있다.
금리 방향성이 안정되고 있다는 점은 단기적으로 글로벌 채권시장의 변동성을 완화하는
요인이 될 수 있으나, 추가 인상이 본격화되면 상황은 달라질 수 있다.
4) 투자자 관점의 체크포인트
- 원/엔·원/달러 환율의 동반 움직임 주기적 점검
- BOJ 회의 일정(특히 10월·12월)을 주요 이벤트로 반영
- 엔 캐리 트레이드 청산 조짐 시 단기 변동성 확대 가능성에 대비
- 국내 수출 비중이 높은 업종(자동차·기계·부품소재)의 환율 민감도를 함께 점검
맺음말
이번 BOJ의 금리 인상은 표면적인 수치(1.25%, 31년 만의 최고 수준)만 보면
뚜렷한 긴축 신호처럼 보이지만,
실제 시장의 반응은 그보다 훨씬 복잡한 셈법을 보여줬다.
반대표 두 표, 업데이트되지 않은 경제전망, 그리고 여전히 2%를 밑도는
근원 인플레이션까지 더해지며 시장에서는 이번 인상을
향후 긴축 속도가 예상보다 완만할 수 있다는 신호로 해석하는 움직임이 나타났다.
관건은 앞으로다. 10월과 12월 추가 인상 여부와 그 강도에 따라
엔화, 일본 국채금리, 글로벌 자금 흐름의 방향이 다시 움직일 수 있다.
한국의 수출기업과 투자자 역시 이 흐름과 무관하지 않은 만큼,
향후 BOJ 회의 일정과 발표 메시지의 톤을 함께 주시할 필요가 있다.
참고 자료
- 일본은행(BOJ), 「Change in the Guideline for Money Market Operations」, 2026.09.18
- 일본은행(BOJ), 「Monetary Policy Meetings」, 2026년 일정
- Reuters, 「Global shares edge higher as central banks double down on inflation fight」, 2026.09.18
- Reuters, 「Yen eases as potential for intervention eyed」, 2026.09.21
- CNBC, 「Why Japan’s markets flipped the usual script after central bank rate hike」, 2026.09.18