세계 고금리 시대, 한국 경제와 내 지갑에 미치는 영향
✍️ Update | 2026년 9월 29일
이 글은 2026년 9월 4일 작성됐으며, 이후 미국·일본 등 주요국 장기금리가 추가로 상승했습니다. 아래 내용 중 금리 수준과 시장 전망은 9월 29일 현재의 시장 상황을 반영해 일부 업데이트했습니다.
요즘 왜 이렇게 채권 얘기가 많이 나올까요?
바야흐로 고금리 시대의 도래입니다. 뉴스를 보다 보면 “채권금리가 급등했다”, “국채가 폭락했다”는 말이 자주 들립니다. 채권과 별로 상관없어 보이는 나와도 관계가 있을까 싶지만, 사실 채권금리는 우리 집 대출이자, 예금이자, 심지어 주식투자 수익률까지 조용히 움직이는 ‘보이지 않는 손’입니다.
2026년 9월 현재, 독일 10년물 국채금리는 2011년 이후 최고 수준까지 올랐고, 일본은 3%를 넘었으며, 미국 10년물 국채금리도 2023년 11월 이후 최고치를 찍었습니다. 영국 국채금리 역시 2008년 금융위기 이후 가장 높은 수준입니다. 전 세계가 동시에 금리가 오르는, 흔치 않은 상황이 벌어지고 있는 것입니다.
왜 갑자기 전 세계 금리가 다 같이 오를까요?
전문가들은 크게 세 가지 이유를 꼽습니다.
첫째, 각국 정부가 빚을 너무 많이 내고 있습니다. 코로나 이후 재정지출이 늘면서 국채 발행량이 크게 늘었는데, 이걸 사줄 투자자보다 팔아야 할 국채가 더 많아지다 보니 국채 가격은 떨어지고(=금리는 오르고) 있습니다.
둘째, 국제유가 상승이 다시 물가를 자극하고 있습니다. 물가가 오르면 중앙은행들은 금리를 더 오래 높게 유지할 수밖에 없다는 우려가 커졌습니다.
셋째, “이제 저금리 시대는 끝났다”는 인식이 시장에 굳어지고 있습니다. 브루킹스연구소의 로빈 브룩스 연구위원은 이번 흐름을 “몇 년간 이어질 중기적 추세의 연장선”이라고 표현했는데, 이는 일시적 소란이 아니라 구조적인 변화일 수 있다는 뜻입니다.
특히 일본의 일반정부 부채는 GDP의 200%를 넘는 높은 수준에 있으며 (출처 IMF eLibrary), 2026 회계연도 정부 지출의 25% 이상이 이자 갚는 데 쓰일 것으로 추정될 만큼 상황이 심각합니다. 프랑스 역시 높은 재정적자와 정치적 불확실성이 겹치면서 국채시장에 대한 우려가 커지고 있습니다. 일부 시장 전문가들은 일본·영국·프랑스 등을 글로벌 국채시장 불안에 상대적으로 취약한 국가로 거론하고 있습니다.
주요국 금리 인상, 한국 경제엔 어떤 영향을 줄까요?
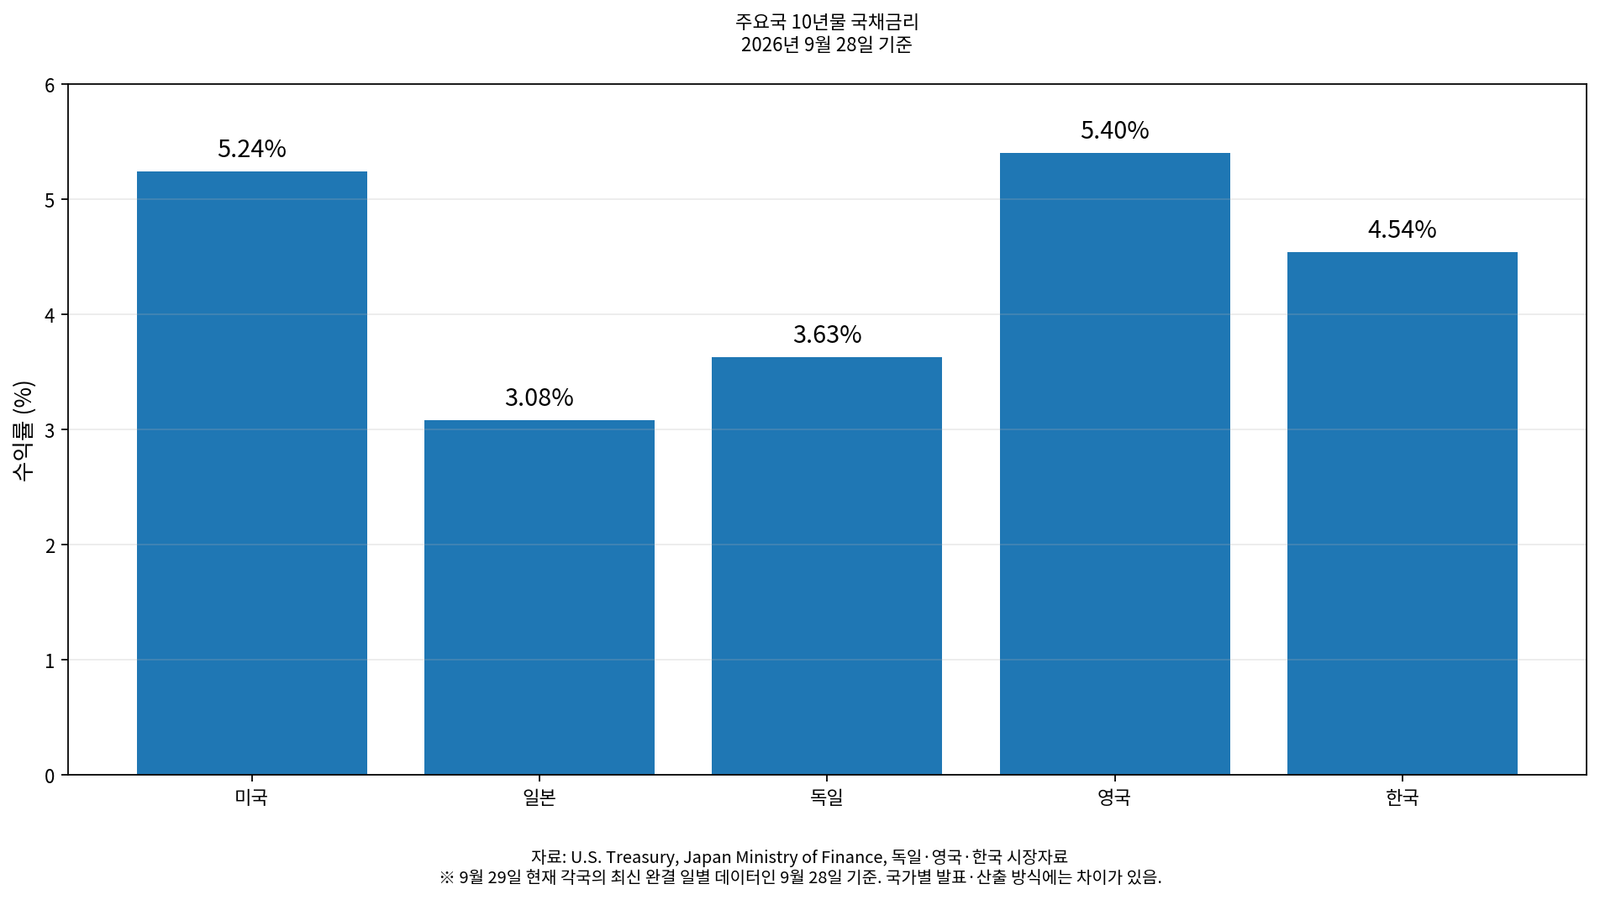
자료: U.S. Treasury, Bank of Japan, Deutsche Bundesbank, Bank of England, Bank of Korea. 각국 현지시간 기준 최신 이용 가능 자료.
2026년 9월 28일 기준 주요국 10년물 국채금리를 비교하면 미국과 영국은 5%를 넘어섰고, 한국은 4.54%, 독일은 3.63%, 일본은 3.08% 수준입니다. 특히 미국·영국의 장기금리가 높은 수준을 유지하는 가운데 한국 국고채 10년물도 4.5%를 웃돌고 있어 국내 금융시장에서도 장기금리 움직임을 계속 살펴볼 필요가 있습니다.
1) 한국은행도 이미 ‘긴축 모드’로 전환했습니다
사실 한국은 이미 이 흐름에 발을 담그고 있습니다. 한국은행은 2026년 7월 기준금리를 2.50%에서 2.75%로 올리며 긴축 사이클의 시작을 알렸고, 이어 8월 27일 금융통화위원회에서 다시 2.75%에서 3.00%로 0.25%포인트 인상했습니다. 두 달 연속 인상은 이례적인데, 수출 호조와 내수 회복으로 성장세가 예상보다 강했고 물가 압력도 계속됐기 때문입니다.
시장에서는 물가와 금융안정 상황에 따라 추가 인상 가능성을 열어두고 있습니다. 한국은행 역시 향후 통화정책은 물가·경기 흐름과 금융안정 상황을 종합적으로 점검하면서 결정하겠다는 입장입니다. 한국은행 보도자료 (2026.8.27, 통화정책 방향)
2) 미국·일본 금리가 오르면 한국은행의 정책 선택도 어려워진다
한국은 수출 중심 소규모 개방경제라, 미국이나 일본의 금리가 오르면 한국이 금리를 낮게 유지하기 어렵습니다. 한국은행이 미국이나 일본의 금리를 그대로 따라 올리는 것은 아닙니다. 다만 주요국과의 금리 차이, 원화 환율, 외국인 자금 흐름, 수입물가 등을 고려해야 하기 때문에 통화정책의 선택지가 좁아질 수 있습니다.
3) 대출이 있는 가계와 기업엔 직접적인 부담
국고채 금리가 오르면 코픽스(COFIX) 같은 대출 기준금리도 따라 오르고, 변동금리 대출 이자가 3~6개월 단위로 재조정되며 오릅니다. 신규 고정금리 대출도 국고채 금리에 연동되기 때문에, 새로 집을 사거나 대출을 받으려는 사람의 부담이 커집니다. 반대로 예금·적금 금리도 오르니, 여유자금이 있는 사람에게는 오히려 좋은 시기이기도 합니다.
특히 제가 특히 주목하는 부분은 금리 상승의 영향이 모든 가계에 동일하지 않다는 점입니다. 대출 비중이 높은 가계와 자영업자는 이자 부담을 먼저 체감하는 반면, 금융자산이 많은 가계는 예금·채권 금리 상승의 혜택을 받을 수 있습니다. 이런 차이가 커질 경우 금리 상승이 자산·소득 계층별로 다르게 작용하는 ‘K자형’ 현상으로 이어질 가능성도 생각해볼 수 있습니다.이른바 ‘K자형’ 양극화가 한국에서도 그대로 나타날 수 있습니다.
4) 부동산·건설·2금융권 취약업종에 주의 신호
레버리지(차입)가 많은 상업용 부동산, 프로젝트파이낸싱(PF), 저신용 기업 대출 등은 해외에서도 가장 먼저 흔들리는 영역으로 꼽힙니다. 한국도 부동산 PF 부실 우려가 이미 거론돼 온 만큼, 금리가 추가로 오르면 관련 기업과 금융회사의 건전성 문제가 다시 부각될 수 있습니다.
한국의 개인 투자자가 꼭 알아둬야 할 것들
- “금리가 오르면 채권값은 내려간다”는 원칙을 다시 새기세요. 이미 낮은 금리에 사둔 채권이나 채권형 펀드를 갖고 있다면, 금리 상승기엔 평가손실이 날 수 있습니다. 반대로 지금부터 새로 채권에 투자한다면, 예전보다 훨씬 높은 이자(쿠폰)를 받을 수 있어 유리한 진입 시점일 수 있습니다.
- 변동금리 대출을 갖고 있다면 원리금 상환 계획을 미리 점검하세요. 코픽스 연동 대출은 몇 달 안에 이자가 다시 오를 수 있습니다. 고정금리 전환이나 상환 스케줄 조정을 금융기관과 미리 상의해보는 것이 좋습니다.
- 주식투자는 ‘금리에 둔감한 주식’이 아니라는 점을 기억하세요. 금리가 오르면 안전한 예금·채권의 매력이 커지는 반면, 주식, 특히 아직 이익을 못 내는 성장주나 빚이 많은 기업의 주가는 상대적으로 더 큰 압박을 받을 수 있습니다.
- 예금·적금 금리 상승은 ‘기회’로 활용하세요. 여유자금이 있다면 정기예금, 우량채권 등 확정금리 상품의 매력이 커지는 국면입니다. 다만 중도해지 시 불이익이 있는 상품은 자금 계획을 신중히 세운 뒤 가입하는 게 좋습니다.
- 환율 변동성도 함께 챙기세요. 미국 등 해외 금리가 한국보다 더 가파르게 오르면 원화가 약세를 보일 수 있어, 해외 자산에 투자하고 있다면 환헤지 여부도 점검할 필요가 있습니다.
앞으로 전망은 어떨까?
도이체방크는 미국 10년물 국채금리가 향후 1년 동안 약 5.5%까지 상승하더라도, 현재의 높은 이자수익이 채권가격 하락에 따른 손실을 어느 정도 상쇄할 수 있다고 분석했습니다.(출처 : Deutsche Bank Chart of the Day – Carry on until 5.5% or 6.4%). 이 수준까지는 쿠폰(이자) 수익이 채권가격 하락분을 상쇄해줄 수 있지만, 2년 기준으로 6.4%를 넘어서면 채권 투자자의 전체 수익률이 마이너스로 돌아설 수 있다는 계산도 나옵니다. 즉, 금리 상승이 어느 선을 넘으면 채권투자자에게도 손실 국면이 될 수 있다는 뜻입니다.
한국 역시 당분간은 ‘금리 인상 사이클 종료’를 선언하기보다, 물가와 미국 통화정책을 지켜보며 속도를 조절하는 국면이 이어질 가능성이 큽니다. 8월 금통위에서 인상을 결정했지만, 시장 전문가들 사이에서도 4분기나 내년 1분기까지 추가 인상 여지가 있다는 의견이 우세합니다.
정리 의견
저는 이번 금리 상승을 단순한 단기적인 시장 변동으로만 보기는 어렵다고 생각합니다. 코로나 이후의 초저금리가 상당히 이례적인 환경이었다는 점을 감안하면, 앞으로는 과거보다 높은 금리가 상당 기간 유지되는 가능성도 투자자가 염두에 둘 필요가 있습니다.
다만 이것이 금리가 계속 상승한다는 의미는 아닙니다. 경기 둔화와 물가 하락이 동시에 나타난다면 중앙은행의 정책 방향도 다시 바뀔 수 있습니다.
국내 투자자에게 중요한 것은 금리의 방향을 정확하게 맞히는 것보다 금리가 내 자산과 부채에 어떤 영향을 주는지를 이해하는 것입니다.
저는 앞으로도 기준금리뿐 아니라 국채금리·환율·유가·주식시장의 움직임을 함께 살펴보면서, 실제 개인 투자자의 자산관리에 어떤 의미가 있는지 분석해보려고 합니다.
참고 자료
- 미국 10년물 국채금리 — U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- 일본 10년물 국채금리 — Bank of Japan, Bond Market / Time-Series Data
- 독일 10년물 국채금리 — Deutsche Bundesbank, Daily yields of current Federal securities
- 영국 10년물 국채금리 — Bank of England, 10-year Nominal Par Yield
- 한국 10년물 국채금리 — Bank of Korea, ECOS
- IMF eLibrary – Japan: 2026 Article IV Consultation
- CNBC 기사 (9.3일) – The world appears to be entering a higher-rate era.
- Deutsche Bank, Jim Reid — “Carry on until 5.5% …or 6.4%” (2026.09.02)
본 글은 일반 투자자의 이해를 돕기 위해 작성한 글이며 투자 판단은 본인의 책임 하에 신중히 결정하시기 바랍니다.