[업데이트] 워시의 매파 신호와 9월 기준금리 인상, 한국 경제에 남은 변수
업데이트 (2026.10.02) 8월 29일에 쓴 글을 갱신했습니다. 9월 16일 FOMC는 기준금리를 25bp 올려 3.75~4.00%로 정했습니다. 2023년 이후 첫 인상입니다. 2026년 말 점도표 중간값은 4.1%로 올랐고(종전 3.8%), 9월 25일 기준 시장은 10월 추가 인상 확률을 약 67%로 보고 있습니다. 원/달러 환율은 9월 17일 장 초반 1,375원선을 넘어섰습니다. 시점이 지난 8/29 당시 표현에는 [8/29 당시]를 붙였습니다.
3줄 요약
- 8월 28일 잭슨홀 직후 9월 인상 확률은 약 36%에서 60%대 중반으로 뛰었고, 연준은 9월 16일 실제로 25bp를 올렸습니다.
- 매파 전환의 배경은 워시의 태도만이 아니라 에너지발 물가 압력과, 이미 인상 쪽으로 기운 위원회였습니다.
- 한국은 환율 상방 압력과 한미 금리차 부담이 이어지고, 금은 ‘단기 약세, 중기 지지’ 가설이 아직 검증 중입니다.
워시가 남긴 세 줄, 시장은 왜 매파로 읽었나
8월 28일 와이오밍주 잭슨홀에서 케빈 워시 연준 의장은 취임 후 처음 연설대에 섰습니다. 시장이 기다린 건 금리 신호였지만 워시는 신호 대신 태도를 내놓았습니다. 시장은 그 태도를 인상 신호로 읽었고, 연설 전 약 36%였던 9월 인상 확률은 60%대 중반으로 올랐습니다. 연설 요지는 세 가지입니다 (출처 : https://www.feFederal Reserve)
- 인플레이션에 대한 불신: 올여름 물가 지표가 예상보다 나았다고 해서, 근원적인 흐름이 의미 있게 개선됐다고 보지는 않는다고 말했습니다. 7월 미 PCE 인플레이션이 3%대 후반(3.7%)에 머물러 있는 상황에서, 그는 목표치 2%로의 수렴을 확신하지 못한다는 뜻을 분명히 했습니다.
- 가이던스 대신 원칙: 시장이 연준만 쳐다보는 체제를 방치해선 안 된다며,세부적인 경로를 제시하는 대신, 시장이 스스로 데이터를 읽도록 유도하는 방식을 택했습니다. 벤 버냉키 이후 이어져 온 ‘친절한 연준’과는 결이 다릅니다.
- 긴축 강도에 대한 의문: 당시의 금리 수준(3.5~3.75%)이 물가를 억누르기에 충분한지 자신하지 못한다는 뉘앙스를 남겼습니다.(8/29일 당시) 시장은 9월 FOMC를 앞두고 인상쪽 베팅을 늘리는 중이었습니다.
구체적인 금리 인상 시점이나 수치를 제시하지 않았음에도 시장이 발언을 매파적으로 해석한 배경에는 인플레이션에 대한 강한 경계와 2% 물가목표에 대한 확고한 입장이 자리하고 있습니다.
여기에 취임 후 첫 FOMC인 6월 16~17일 회의에서 금리를 동결한 데 이어, 5개 태스크포스를 출범시키며 연준의 통화정책 운영 방식 자체를 재검토하겠다는 방향을 제시한 것도 시장의 해석에 영향을 준 것으로 볼 수 있습니다.
매파는 워시만의 문제가 아니었다:에너지 물가와 위원회 기류
9월 인상의 바탕에는 워시의 연설이 아닌 물가였고및 위원회는 이미 인상 쪽으로 기울어 있었습니다.
- 물가 압력 : 중동 전쟁으로 에너지 가격이 오르며 물가 부담이 커졌습니다. 8월 PPI는 전년 대비 5.4%로 7월(4.8%)보다 높았고, WTI는 9월 중순 100달러를 넘었습니다.
- 위원회 기류 : 7월 28~29일 FOMC에서 금리를 3.50~3.75%로 동결했지만, 3명이 25bp 인상을 주장하며 반대표를 던졌다. 이는 당시 FOMC 내부에 인플레이션에 대응하기 위해 추가적인 긴축이 필요하다고 보는 의견이 상당 부분 존재했음을 보여줍니다.
즉, 필자는 잭슨홀은 일종의 방아쇠였고, 물가와 위원회 기류가 연료였다고 봅니다. 잭슨홀 워시의 발언 이면에 자리잡은 거시 경제 지표가 핵심이기 때문입니다.
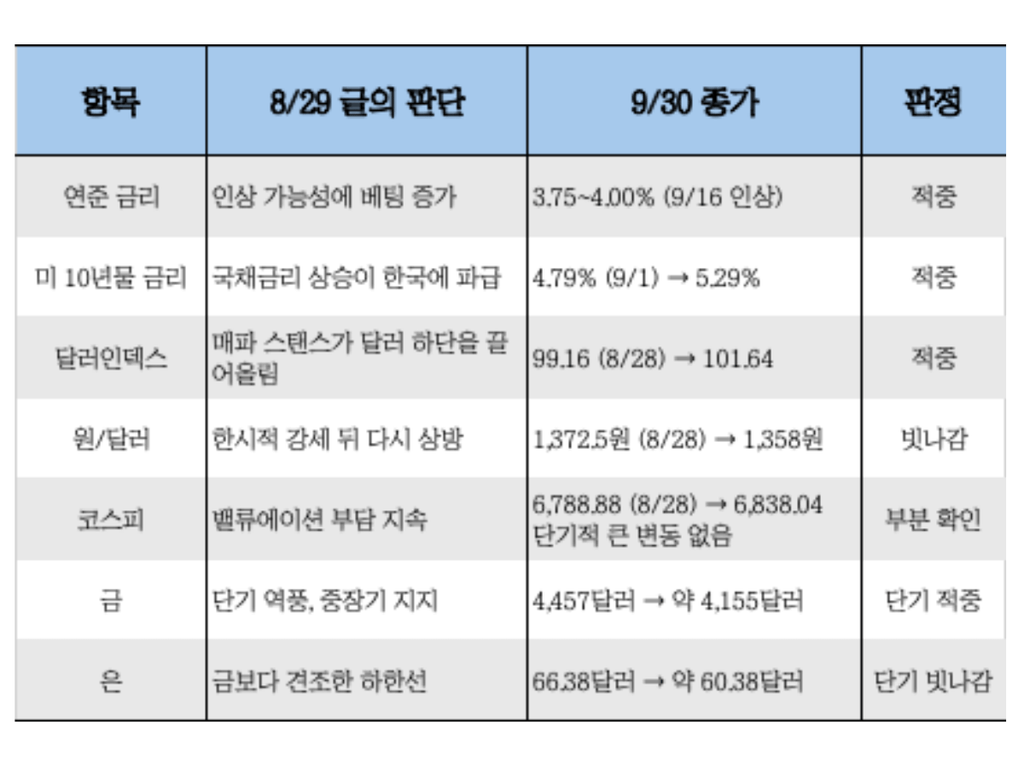
8/29 글의 판단, 한 달 뒤 성적표
방향은 대부분 맞았고, 금의 중기 전만은 아직 검증 중입니다.
한국 금융시장의 고민
원/달러 환율 — 강세의 배경이 오히려 더 걱정스럽다
한미 금리차 확대 우려는 원화 약세 압력으로 작동하는 게 정상이다. 그런데 단기적으로 달 원/달러 환율은 오히려 하락(원화 강세) 흐름을 보였다.
가장 큰이유는 반도체·IT 수출 호조로 벌어들인 보유 달러를 환전하는 ‘네고 물량’이 꾸준히 시장에 풀렸다는 것으로 풀이된다. 그러나 위의 한 달치 데이터로 본 강세를 구조적 추세로 보기는 어렵다.
국고채 금리와 가계부채, 연결된 두 개의 뇌관
미 국채금리가 오르면 국내 국고채 금리도 동조화된다. 문제는 한국 경제의 오랜 약점, 즉 영끌·갭투자로 쌓인 가계부채와 취약 기업의 원리금 상환 부담이 이 국면에서 정면으로 노출된다는 점이다. 고금리가 길어질수록 이 부담은 누적된다.
코스피 밸류에이션, 할인율의 역습
무위험 자산인 국채금리가 오르면 할인율이 올라 성장주와 기술주의 주가수익비율(PER)에는 하방 압력이 걸린다.
반도체 밸류체인이 외국인 매수세로 지지받고 있다고는 해도, 할인율이라는 근본 변수가 불리하게 움직이는 이상 코스피 전반의 밸류에이션 부담은 쉽게 풀리지 않는다.
한국은행의 딜레마, 선택지가 좁아졌다
내수가 약한 상황에서 정상적이라면 금리 인하가 시급하다. 하지만 연준이 올린 뒤에 한은이 먼저 금리를 내리면 환율 불안과 자본 유출 부담이 커진다. 성장률 방어와 금융 안정, 이 두 목표 사이에서 한은의 운신 폭은 갈수록 좁아지고 있다.
금과 은, 같은 사건에서 다른 셈법
단기적으로는 역풍
금과 은은 이자를 낳지 않는 자산이다. 실질금리가 오르면 이자를 주는 국채 대비 이들 자산을 보유하는 기회비용이 커지고, 이는 단기 매도 압력으로 이어진다.
여기에 달러 강세까지 겹치면, 달러 이외 통화로 매수하는 투자자 입장에서 귀금속 가격은 상대적으로 더 비싸지면서 수요가 위축된다. 실제 8/28일 워시 발언이후 9/30일까지 약 6.6% 떨어졌다.
중장기적으로는 오히려 지지선
역설적이게도 매파적 고금리 유지는 미국 정부의 이자 상환 부담을 키운다. 미국 국가부채가 40조 달러를 넘어선 상황에서, 고금리 장기화는 재정 건전성에 대한 우려를 다시 자극하고, 이는 달러 대체 수단으로서 금 수요를 키우는 요인이 된다.
여기에 고금리가 유가 상승이나 공급망 리스크와 맞물려 물가를 잡지 못하는 스태그플레이션 국면으로 번진다면, 주식과 채권이 동반 약세를 보이는 와중에 금과 은은 역사적으로 방어 자산 역할을 해왔다.
저는 결국 워시의 발언 직후 나타난 조정은 단기 조정일 가능성이 크며, 미 정부의 부채 리스크와 각국 중앙은행의 외환보유 다변화라는 중장기 구조적 힘으로 오히려 금·은 가격의 하단은 단단하게 유지되는 쪽으로 작용할 공산이 크다고 판단한다.
필자가 다른 글(미국 주식 조정장에 대비하자, 달러 파킹통장, SGOV vs PULS 활용)에 논한바와 같이 단기 달러 파킹통장으로 높은 미국채 금리를 활용하고, 좀 더 긴호릅으로 주식 투자와 비례 안전성 자산으로 활용하는 것은 유익한 방안이라 판단한다.
지금 필요한 건 방향 예측이 아니라 상황별 점검
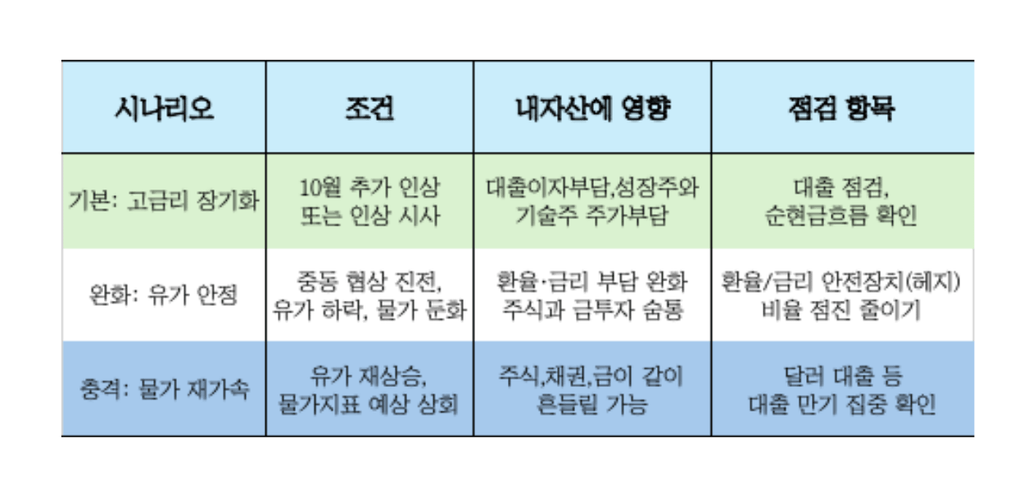
워시의 잭슨홀 연설이 한국에 던지는 메시지는 단순하다. 방향은 고환율·고금리 고착화 쪽으로 기울 가능성에 대한 점검을 놓쳐서는 안된다.
그래서, 특히 개인 투자자 입장에서 변동금리 비중이 높다면 점검이 필요하고, 외화 노출이 있다면 헤지 전략을 다시 짜야 한다.
고금리가 예상보다 오래갈 수 있다는 전제 아래 현금흐름을 확보해두는 편이 안전하다. 연준의 다음 카드를 예측하려 애쓰기보다, 어떤 시나리오가 오더라도 어느정도 버틸 수 있는 구조를 만들어두는 것이 더 현실적인 전략이라 판단한다.
출처
- Federal Reserve, Kevin Warsh, “In Our Time,” August 28, 2026
- Advisor Perspectives(Bloomberg), 금·국채 동향 (9/17)
- 토스뱅크, 9월 FOMC 금리 인상 요약
- Business Today, Gold slides as Treasury yields surge (9/1)
- Trading Economics, Gold news (8/31~9/1)
- Trading Economics, Gold news (9/25)
이 글은 공개된 자료를 바탕으로 한 정보 제공 목적의 분석이며 투자 권유가 아닙니다. 전망은 불확실하고 투자 판단과 결과의 책임은 투자자 본인에게 있습니다. 수치는 기준일 시점의 값이며 이후 달라질 수 있습니다.